
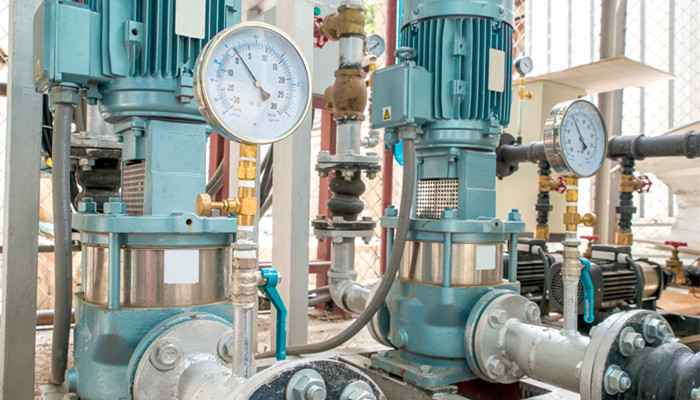
真空泵,是指利用机械、物理、化学或物理化学的方法对被抽容器进行抽气而获得真空的器件或设备。根据极限压力的不同,真空泵可以分为低真空泵、中真空泵、高真空泵和超高真空泵四类。
从产业链角度来看,真空泵行业的上游主要包括不锈钢、合金钢、特种塑料、橡胶等原材料;中游为真空泵的生产与供应环节;下游主要包括食品加工、工业制造、半导体、制药、光伏、化工等领域。
根据新思界产业研究中心发布的《2026-2030年印度尼西亚真空泵市场投资环境及投资前景评估报告》显示,印尼真空泵市场具备较好的增长潜力,其需求主要来自半导体与新能源两大领域。印尼持续推动半导体产业发展,电子制造、数据中心、通信等下游应用规模不断扩大,从而带动了其半导体相关设备的市场需求增长。同时,印尼加快能源结构转型,着力提升光伏发电装机规模,光伏电池片生产过程中的镀膜、刻蚀、干燥等环节对真空设备依赖度较高,进一步释放了其真空泵市场空间。但印尼本土真空泵制造能力有限,高端产品供给不足,市场供给较大程度依赖海外进口补充。
在产业政策层面,印尼政府高度重视半导体产业与可再生能源发展,出台多项扶持举措。针对半导体产业,印尼政府通过产业规划、投资激励等方式吸引海外企业布局,推动本土电子制造生态完善,带动了其上游真空设备的配套需求。同时,印尼政府持续推动清洁能源转型,鼓励光伏、风电项目建设,扩大可再生能源发电占比,间接拉动了其光伏生产设备采购需求。此外,印尼政府优化高端装备进口管理流程,为合规的真空泵产品进入本土市场创造便利条件,支持制造业升级。
在进口贸易方面,中国是印尼真空泵重要的进口来源国。中国真空泵产业体系完善,产品品类齐全,从通用真空泵到半导体专用泵型均有成熟布局。依托成熟的跨境贸易网络,中国真空泵持续输入印尼市场,广泛用于当地半导体、光伏、化工等行业的真空工艺环节。随着印尼高端制造产业持续扩张,中国真空泵产品在印尼市场的需求有望稳步增长,中印尼装备贸易合作空间充足。
新思界印尼市场分析师表示,整体来看,印尼半导体产业规模持续扩大,可再生能源装机稳步提升,其真空泵市场需求具备进一步释放的空间。但印尼本土制造能力存在短板,高度依赖进口的格局短期内难以改变。中国真空泵企业可依托制造与成本优势,针对印尼下游产业的工艺特点优化产品选型,完善本地化技术服务,积极把握东南亚高端装备市场的发展机遇。